Mostrando postagens com marcador Estratégia. Mostrar todas as postagens

quinta-feira, 3 de novembro de 2011

Perspectiva do Balanced Scorecard (BSC)

O BSC decompõe a estratégia de uma maneira lógica, baseando-se em relações de causa e efeito, vetores de desempenho e relação com fatores financeiros.
É decomposto em objetivos, indicadores, metas e iniciativas, em quatro dimensões de negócio: financeira, clientes, processos internos e aprendizado e crescimento.
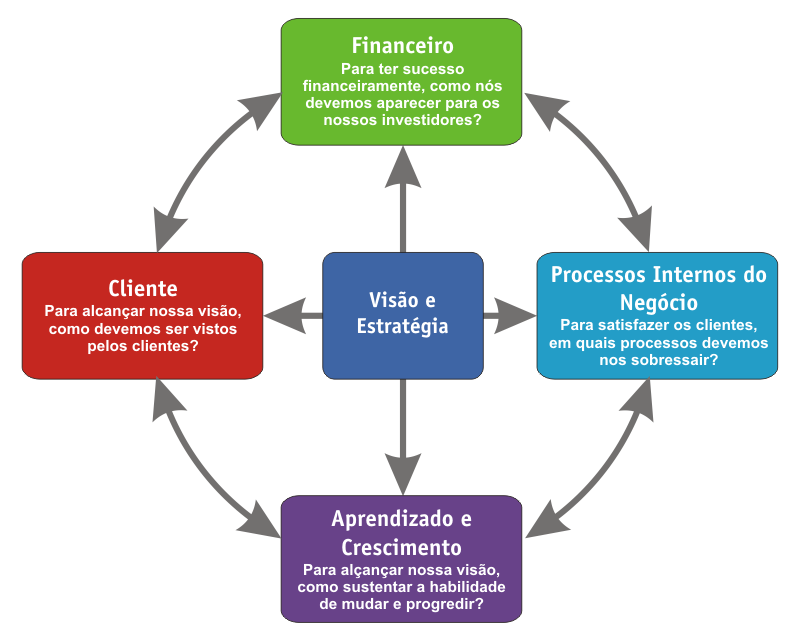


Perspectiva financeira

O BSC deve contar a história da estratégia, começando pelos objetivos financeiros de longo prazo e relacionando-os às ações que precisam ser tomadas em relação às demais perspectivas, para que o desempenho econômico seja alcançado no longo prazo. É necessário a preocupação da empresa na visão do cliente, identificando suas necessidades, anseios e conquistando a fidelidade dos clientes existentes e buscando novos clientes. O principal objectivo de uma empresa é conseguir obter retornos do capital investido, pelo que a vertente financeira assume um papel preponderante. Também no BSC a vertente financeira está presente, sendo os indicadores financeiros fundamentais para concluir acerca das conseqüências inerentes às ações levadas a cabo pela empresa. A elaboração do BSC deverá funcionar como um estímulo a que as diferentes unidades de negócio da empresa estabeleçam objetivos financeiros, sempre de acordo com a estratégia global da empresa. Os objetivos e indicadores da perspectiva financeira do BSC devem ser definidos tendo em conta a fase em que se encontra a empresa e as suas unidades de negócio. A esta perspectiva poderá também chamar-se perspectiva do acionista, em virtude de serem eles os principais interessados na empresa, procurando a melhor rentabilidade para o capital investido, logo dando uma importância extrema às questões financeiras.

Perspectiva dos clientes

Essa perspectiva traduz a missão e a estratégia da empresa em objetivos específicos para segmentos focalizados que podem ser comunicados a toda a organização. Além disso, permite a clara identificação e avaliação das propostas de valor dirigidas a esses segmentos.
É inquestionável que cada vez mais as empresas se voltam para o exterior, para os clientes e para o mercado onde estão inseridas, tendo como principal objectivo a satisfação das suas necessidades, sabendo que é esta a única forma de sustentar a rentabilidade no longo prazo. Segundo a perspectiva do cliente, deve ser utilizado um conjunto de indicadores relativos ao mercado, a clientes e a potenciais clientes, devendo estabelecer-se entre eles uma cadeia de relações: quota de mercado; retenção de clientes; aquisição de clientes; satisfação de clientes e rendibilidade de clientes.
Cada vez mais as empresas procuram oferecer aos seus clientes um mix de produto, preço, serviço, relacionamento e imagem, no sentido de ir ao encontro das suas necessidades, procurando conquistá-los e fidelizá-los. Segundo Kaplan e Norton (1996), o conjunto de ofertas de valor deve ser sempre específico e próprio de cada empresa. No entanto, deve incluir factores-chave, que determinam a satisfação dos clientes, nomeadamente o prazo de entrega, a qualidade e o preço.

Perspectiva dos processos internos

Constitui-se na análise dos processos internos da organização, incluindo a identificação dos recursos e das capacidades necessárias para elevar o nível interno de qualidade. Contudo, cada vez mais, os elos entre os processos internos da companhia e os de outras, das companhias colaboradoras, estão muito unidos, a ponto de exigirem que também sejam considerados.
O BSC considera os processos internos de toda a cadeia de valor da empresa e inclui o processo de inovação, de operações e de pós-venda.
O desempenho de qualquer organização perante os clientes é determinado pelos processos, decisões e acções desenvolvidas no seu interior. Na perspectiva do BSC, a empresa deve identificar quais as atividades e quais os processos necessários para assegurar a satisfação das necessidades dos clientes. Os indicadores internos do BSC devem focar-se nos processos internos que terão maior impacto na satisfação dos clientes e também na satisfação dos objectivos financeiros da empresa. Assim, os gestores deverão ser capazes de identificar quais os processos e competências onde a empresa pode obter vantagens competitivas o que lhe permitirá diferenciar-se da concorrência. Estas vantagens competitivas têm origem em diversas actividades que a empresa executa, desde o planejamento, o marketing, a produção, a entrega e acompanhamento pós-venda do seu produto. Kaplan e Norton (1992) consideram que existe um modelo genérico de cadeia de valor pelo qual todas as empresas se podem reger quando da concepção da perspectiva interna do BSC, embora cada empresa tenha um conjunto de actividades específico que leva à criação de valor. Este modelo de cadeia de valor inclui três processos internos principais:

- Processo de inovação
- O processo operacional
- O processo de serviço pós-venda

O processo de inovação é um processo de pesquisa das necessidades dos clientes e de criação de produtos/serviços para os satisfazer.
O processo operacional está relacionado com a produção de produtos/serviços que existem na empresa e a conseqüente entrega aos clientes. O serviço pós-venda consiste no serviço que é prestado ao cliente após a venda do produto.

Perspectiva do aprendizado e crescimento

O objetivo desta perspectiva é oferecer a infraestrutura que possibilita a consecução de objetivos ambiciosos nas outras perspectivas.
A habilidade de uma organização inovar, melhorar e aprender relaciona-se diretamente com seu valor.
Essa perspectiva apresenta objetivos voltados à capacidade dos funcionários, dos sistemas de informação e à motivação, empowerment e alinhamento.
Assim, o contributo do BSC para os gestores funciona como um sistema de medida multidimensional que os  auxiliarão nas tomadas de decisão da forma mais racional possível, aumentando a transparência e a partilha da informação dentro das organizações. Com esta ferramenta o gestor terá a capacidade de analisar os resultados passados (medidas retrospectivas) e os prováveis resultados futuros (medidas prospectivas) a alcançar, bem como, incorporar os aspectos internos e externos da empresa. O gestor tem noção da importância da informação financeira para a avaliação da empresa, no entanto, esta não é suficiente, pelo que deverá ser realizada uma análise ao nível da informação integrada e sistemática sobre uma panóplia de indicadores relevantes. Esta metodologia do BSC retoma os principios anteriormente desenvolvidos através do designado "Tableau de Bord". Podemos concluir que a Organização deve ser particularmente cuidadosa com aquilo que "mede", ou seja, presume-se que, mais do que avaliar o passado, é importante extrair dos resultados passados conselhos e experiência para o futuro.
Nesta perspectiva do BSC, deve identificar-se qual a infra-estrutura que a empresa deve adotar para poder crescer e desenvolver-se no longo prazo. Assim sendo, toda a envolvente interna da empresa (trabalhadores, gestores) deve trabalhar em conjunto no processo contínuo de aprendizagem e aperfeiçoamento da organização. Kaplan e Norton (1996) defendem que existem três fontes para a aprendizagem e crescimento da empresa que são as pessoas, os sistemas e os procedimentos organizacionais. A finalidade desta perspectiva do BSC consiste em investir na reciclagem e requalificação dos trabalhadores, na melhoria dos sistemas de informação e no alinhamento de procedimentos e rotinas da empresa.
O BSC deve procurar:

- Só conter a informação necessária e suficiente, tanto em qualidade como em quantidade, tendo em consideração os resultados a obter
- Ser concebido de forma estrutural, em cascata, agregando as variáveis e/ou indicadores chave desde o nível mais elementar ao nível mais alto, de modo a ir agregando indicadores até chegar aos mais resumidos, ou seja, às variáveis chave de cada área de responsabilidade
- Destacar o que realmente é relevante para a tomada de decisão
- Utilizar a representação gráfica para as variáveis chave e/ou indicadores chave de apoio à tomada de decisão para melhorar a percepção
- Conceber de forma normalizada para facilitar a leitura e interpretação em todos os níveis na organização

Fonte: WINKIPEDIA. Balanced scorecard. Arq. Texto. Site WINKIPEDIA. Dez. 2010. Disponível em: <http://pt.wikipedia.org/wiki/Balanced_scorecard>

segunda-feira, 31 de outubro de 2011

As cinco forças de Porter


Porter (1998, p. 13) afirma que características fundamentais, técnicas e econômicas originam as forças competitivas, sendo necessário aprender o que faz o ambiente evoluir. Algumas características críticas, porém, são comuns a todos os negócios. As forças que governam a competição são as ameaças de entrada, os fornecedores e os compradores poderosos, os produtos substitutos e a competição com os concorrentes.As principais barreiras de entrada são (Porter, 1998, p. 14):

             Economias de escala.
             Diferenças de produtos patenteados.
             Necessidade de capital.
             Desvantagens de custo.
             Acesso a canais de distribuição
             Política governamental

No caso da desvantagem de custo, as empresas já “entricheiradas” tem como vantagens (Porter, 1998, p. 14):

             Os efeitos da curva de aprendizagem e da curva de experiência.
             Tecnologia proprietária.
             Acesso às melhores fontes de matéria-prima.
             Ativos adquiridos por valores menores.
             Subsídios governamentais.
             Localização favorável.

Um fornecedor pode ser considerado poderoso, e exercer seu poder de barganha aumentando preços ou alterando a qualidade das mercadorias e serviços se participar de um setor muito concentrado, tiver um produto diferenciado, oferecer um produto sem competição (aço e alumínio por exemplo), impuser uma ameaça de integração maior de seu segmento de negócio ou se não tiver interesse em fornecer para o setor da empresa (Porter, 1998, p. 17).
Um cliente pode ser considerado poderoso se participar de um setor muito concentrado, tiver um produto pouco diferenciado, adotarem uma estratégia de custo, obtiver lucros baixos, o produto da empresa for de pouca importância para a qualidade dos produtos ou não proporcionar economias para o cliente, houver uma ameaça de integração do setor(Porter, 1998, p. 18).
Os produtos substitutos merecem atenção se são sujeitos a tendências de melhoria ou sejam produzidos por setores com altos lucros (Porter, 1998, p. 21).
A rivalidade entre os concorrentes é intensificada se os concorrentes são numerosos, se o crescimento do setor é lento, se o produto ou serviço não tem diferenciação ou custos repassáveis, os custos fixos são altos ou o produto é perecível, a capacidade é normalmente aumentada por grandes incrementos ou as barreiras de saída são elevadas (Porter, 1998, p. 21).

Bibliografia
PORTER, M. Como as forças competitivas moldam a estratégia. In: MONTEGOMERY, Cynthia A., PORTER, Michael (ed.). A busca da vantagem competitiva. Rio de Janeiro: Campus, 1998.

terça-feira, 25 de outubro de 2011

Estratégias de Produção


Estas estratégias são classificadas dependendo do grau com que o cliente final participa na definição do produto (geralmente nas provas o nome é solicitado em inglês).

  • Produção para Estoque (MTS – Make to Stock) – Caracteriza os sistemas que produzem produtos padronizados, baseados principalmente em previsões de demandas. Nesse caso, nenhum produto é customizado, pois o pedido é feito com base no estoque de produtos acabados. Isso significa que a interação direta dos clientes com o projeto dos produtos é muito pequena ou inexistente. Os sistemas MTS têm como principal vantagem a rapidez na entrega dos produtos, mas os custos com estoques tendem a ser grandes e os clientes não têm como expressar diretamente suas necessidades a respeito dos produtos. Nesses sistemas, os ciclos de vida dos produtos tendem a ser relativamente longos e previsíveis.
  • Montagem sob Encomenda (ATO – Assembly to Order) – Caracteriza os sistemas em que os subconjuntos, grandes componentes e materiais diversos são armazenados até o recebimento dos pedidos dos clientes contendo as especificações dos produtos finais. A interação dos clientes com o projeto dos produtos é limitada. Nos sistemas ATO as entregas dos produtos tendem a ser de médio prazo e as incertezas da demanda (quanto ao mix e volume dos produtos) são gerenciadas pelo excesso no dimensionamento do estoque de subconjuntos e capacidade das áreas de montagem.
  • Produção sob Encomenda (MTO – Make to Order) – O projeto básico pode ser desenvolvido a partir dos contatos iniciais com o cliente, mas a etapa de produção só se inicia após o recebimento formal do pedido. A interação com o cliente costuma a ser extensiva e o produto está sujeito a algumas modificações, mesmo durante a fase de produção. Num sistema MTO, os produtos geralmente não são um de cada tipo, porque usualmente os produtos são projetados a partir de especificações básicas. Os tempos de entrega tendem a ser de médio a longo prazo e as listas de materiais são usualmente únicas para cada produto.
  • Engenharia sob Encomenda (ETO – Engineering to Order) – É como se fosse uma extensão do MTO, com o projeto do produto sendo feito quase que totalmente baseado nas especificações do cliente. Os produtos são altamente customizados e o nível de interação com o cliente é muito grande. No entanto, o lead time de entrega é maior que as estratégias de produção anteriores. 


Fonte: Bremer, C. F; Lenza, R. P. Um modelo de referência para gestão da produção em sistemas de produção assembly to order - ato e suas múltiplas aplicações Arq. Texto. 

quarta-feira, 19 de outubro de 2011


As operações das empresas podem ser divididas em diversas atividades, sendo que a maneira pela qual elas se organizam e realizam essas atividades é a maneira pela qual chegam à vantagem competitiva. As empresas criam valor para seus clientes - compradores - no desenvolvimento dessas atividades. Do valor que os clientes se dispõem a pagar pelo produto ou serviço oferecido, subtraindo-se o custo coletivo para realização de todas as atividades necessárias, resulta a lucratividade - ou não - da empresa (PORTER, 1993).
Para alcançar a vantagem competitiva sobre os seus rivais, a empresa tem duas opções (PORTER, 1993):
  • Proporcionar, ao oferecer produtos ou serviços, um valor comparável ao comprador, desempenhando as suas atividades com maior eficiência que seus concorrentes. Dessa forma busca alcançar a vantagem competitiva pelo menor custo.
  • Proporcionar um valor maior para o comprador, que o faça estar disposto a pagar um preço maior pelos produtos ou serviços oferecidos, desempenhando suas atividades de maneira excepcional. Dessa forma busca alcançar a vantagem competitiva pela diferenciação.
Todas as atividades contribuem para o valor percebido pelo cliente (PORTER, 1993), sendo divididas em:
  • Atividades primarias, relacionadas à produção, comercialização, entrega e assistência ao produto ou serviço.
  • Atividades de apoio, que proporcionam os insumos comprados, tecnologia, recursos humanos e funções de infra-estrtutura geral que apóiam as outras atividades, inclusive as atividades primárias.
É importante destacar que toda atividade, seja ela primária ou de apoio, emprega insumos comprados, recursos humanos e alguma combinação de tecnologias, dependendo, também, da infra-estrutura proporcionada pela empresa, o que envolve, por exemplo, administração geral e finanças. Ou seja, as atividades de apoio "apóiam" todas as atividades (PORTER, 1993).

segunda-feira, 17 de outubro de 2011

A matriz de Ansoff

As decisões estratégicas, segundo Ansoff (1990), preocupam-se especificamente com a seleção do composto de produtos que a empresa produzirá, e dos mercados nos quais os venderá. Nesse contexto, o vetor de crescimento especifica a direção dos negócios futuros da empresa, e apresenta quatro alternativas:
  • penetração de mercado indica a direção de crescimento por meio do aumento na parcipação nos mercados atuais para os produtos já existentes. Isso pode ser conseguido, por exemplo, aumentando-se a freqüência no uso do produto, ou aumentando-se a quantidade consumida, ou encontrando-se novas aplicações do produto para os atuais usuários (ANSOFF, 1990; AAKER, 2001).
  • desenvolvimento de mercados indica uma nova busca de mercados para os atuais produtos da empresa. Isso pode ser conseguido, por exemplo, por meio de expansão geográfica ou pela busca de novos segmentos-alvo (ANSOFF, 1990; AAKER, 2001).
  • desenvolvimento de produtos cria novos produtos, ou gera aperfeiçoamentos que alterem a percepção nos produtos atuais, que venham a substituir os produtos existentes nos mercados de atuação da empresa. Isso pode ser conseguido, por exemplo, por meio do desenvolvimento de produtos de nova geração, ou pela adição de qualidades no produto atual - refinamento do produto (ANSOFF, 1990; AAKER, 2001).
  • diversificação é especial, pois tanto os produtos, quanto os mercados são novos para a empresa. A diversificação pode ser relacionada ou não relacionada. Na diversificação relacionada, pode-se promover o intercâmbio ou compartilhamento de ativos ou competências - marca, habilidades de marketing, capacidade de vendas, habilidades de fabricação, ou ainda buscar economias de escala. Na diversificação não-relacionada, pode-se buscar a integração vertica, benefícios tributários, ou obter um alto retorno sobre investimentos (ANSOFF, 1990; AAKER, 2001)..
Há um elo comum evidente entre as três primeiras alternativas, representado pelo conjunto de potencialidades de marketing, pela tecnologia do produto, ou ambos. Já na diversificação, o elo comum é menos evidente e certamente mais fraco (ANSOFF, 1990).

segunda-feira, 10 de outubro de 2011

As estratégias genéricas de Porter


As estratégias genéricas são métodos utilizados para superar os concorrentes em uma indústria. (PORTER, 1988). As empresas devem escolher uma posição dentro da estrutura da indústria, sendo que esse posicionamento abrange a abordagem geral da empresa para competir. O posicionamento envolve a abordagem total de uma empresa para competir e não apenas o seu produto ou grupo consumidor objetivado (PORTER, 1990) .No núcleo do posicionamento está a vantagem competitivaHá dois tipos básicos de vantagem competitiva, que são o menor custo e a diferenciação. O menor custo é "a capacidade de uma empresa de projetar, produzir e comercializar um produto comparável com mais eficiência do que seus competidores". Já adiferenciação é "a capacidade de proporcionar ao comprador um valor excepcional e superior, em termos de qualidade, características especiais ou serviços de assistência" (PORTER, 1990).
A outra variável a ser considerada sobre o posicionamento é o âmbito competitivo, ou seja, a escolha sobre a variedade de produtos que serão produzidos, os canais de distribuição, os clientes que serão atendidos, as áreas geográficas que atenderá, e os concorrentes com quem a empresa irá competir. De acordo com a esolha da empresa, o ambito competitivo poderá ter alvo amplo, no âmbito de toda a indústria, ou alvo limitado, apenas em um segmento particular (PORTER, 1990).
Diante desse quadro, a empresa pode adotar algumas estratégia genéricas:
  • Se o posicionamento for de menor custo em alvo amplo, a estratégia genérica adotada será a liderança em custos.
  • Se o posicionamento for de menor custos em alvo limitado, a estratégia genérica adotada será a enfoque nos custos.
  • Se o posicionamento for de diferenciação em alvo amplo, a estratégia genérica adotada será a diferenciação.
  • Se o posicionamento for de diferenciação em alvo limitado, a estratégia genérica adotada será a diferenciação focalizada.
As estratégias genéricas de menor custo exigem (PORTER, 1988):
  • construção agressiva de instalações em escala eficiente.
  • perseguição vigorosa de reduções de custo pela experiência.
  • controle rígido do custo e das despesas gerais.
  • minimização do custo em áreas como P&D, vendas, publicidade etc.
As empresas que adota as estratégias de menor custo produzem artigos comparáveis a um custo muito baixo, mas são altamente produtivas e normalmente utilizam modernas tecnologias de processo. Um ponto importante das estratégias de menor custo é que, embora a redução de custos seja o tema centra de toda a estratégia, qualidade e assistência não podem ser ignoradas (PORTER, 1990).
Já as estratégias genéricas de diferenciação procuram diferenciar o produto ou serviço oferecido pela empresa, como algo que seja considerado único no âmbito escolhido (amplo ou limitado). Os métodos utilizados para esta diferenciação podem ser (PORTER, 1988), entre outras:
  • projeto ou imagem da marca.
  • tecnologia.
  • peculiaridades.
  • serviços sob encomenda.
  • rede de fornecedores.
A diferenciação permite que a empresa obtenha um preço melhor, que leva a uma lucratividade superior, desde que os custos sejam comparáveis aos concorrentes. Um ponto importante das estratégias de diferenciação é que embora não sejam o alvo estratégico primário, os custos da empresa não devem ser ignorados (PORTER, 1990).
Embora não seja impossível, a adoção simultânea das das estratégias de menor custo e de diferenciação é difícil, pois obter um desempenho, qualidade ou serviço excelentes são mais onerosos, na maioria dos casos, do que pretender ser apenas comparável aos concorrentes, em tais atributos (PORTER, 1990). Uma empresa que fica no meio termo adota está em uma situação estratégica extremamente pobre, sendo quase garantido que obterá uma baixa rentabilidade. Por um lado perderá os clientes de grandes volumes que exigem baixos preços, ou renunciará a seus lucros para competir com as empresas de baixo custo. Por outro lado, pederá negócios com altas margens para empresas que atingiram um padrão de diferenciação global. Além disso a empresa no meio-termo sofre de uma cultura organizacional indefinida e de um conjunto conflitante de arranjos organizacionais e sistemas de motivação. Dadas as inconsistências potenciais envolvidas na busca simultânea das estratégias genéricas de menor custo e diferenciação, essa abordagem é quase sempre fadada ao fracasso (PORTER, 1988)

sábado, 1 de outubro de 2011

Forças competitivas

A abordagem de Porter se baseia na análise de forças competitivas, quais sejam

(a)  poder de barganha dos fornecedores; poder de barganha dos compradores; risco de produtos substitutos; novos clientes.
(b)  riscos de novos concorrentes; poder de barganha dos compradores; risco de produtos substitutos; novo ponto de venda.
(c)  riscos de novos concorrentes; poder de barganha dos fornecedores; poder de barganha dos compradores; marketing agressivo.
(d)  riscos de novos concorrentes; risco de novos fornecedores; poder de barganha dos compradores; risco de produtos substitutos.
(e)  riscos de novos concorrentes; poder de barganha dos fornecedores; poder de barganha dos compradores; risco de produtos substitutos. 


Você sabe?

quinta-feira, 29 de setembro de 2011

Estratégias genéricas


As estratégias genéricas, segundo Porter são,

(a)  Liderança global de custos, objetivos e metas.
(b)  Missão, visão, objetivos e metas.
(c)  Diferenciação e enfoque.
(d)  Liderança global de custos, diferenciação e
enfoque.
(e)  Metas e objetivos da organização.


Você sabe?

quinta-feira, 22 de setembro de 2011

As Escolas de Pensamento Estratégico

Mintzberg, Ahlstrand e Lampel (2000) descrevem um resumo do pensamento estratégico desenvolvido no âmbito acadêmico ao longo do tempo em dez escolas, conforme o quadro.
As escolas de pensamento estratégico vão além de uma formulação da estratégia, apresentam um processo estratégico como um todo. Cada uma das dez escolas reforça uma maneira diferente de formular e/ou formar estratégias em três grupos: as escolas prescritivas, as escolas descritivas e a escola configurativa.
 As escolas prescritivas preocupam-se quanto ao modo como as estratégias devem ser formuladas, descrevendo fórmulas gerais para a criação das estratégias empresariais.
As escolas descritivas direcionam sua análise para o modo como as estratégias são formuladas, centrando suas observações e explicações nos diversos fenômenos que podem criar as estratégias empresariais.
A escola configurativa busca integrar e agrupar os vários elementos, o processo de formulação de estratégias, o conteúdo das mesmas, estruturas organizacionais e seus contextos.
 Fonte: Adaptado de Mintzberg et al. (2000).


Obs.: Click na imagem para visualizar.

sábado, 10 de setembro de 2011

O que é uma Cadeia de Valor?


“A cadeia de valor designa uma série de atividades relacionadas e desenvolvidas pela empresa a fim de satisfazer as necessidades dos clientes, desde as relações com os fornecedores e ciclos de produção e venda até a fase da distribuição para o consumidor final. Cada elo dessa cadeia de atividades está interligado.”
Mas a cadeia de valor envolve muito mais aspectos gerenciais do que se imagina. Sei que não se pode tratar todos separadamente, então para um melhor entendimento vou sintetizar sua abordagem, características e fatores críticos de sucesso em conjunto.
A cadeia de valor de Porter é utilizada para um enfoque mais eficiente e amplo, exógeno à empresa. É constituída por um conjunto de atividades criadoras de valor, desde as fontes de matérias-primas básicas, passando por fornecedores de componentes e indo até o produto final entregue nas mãos do consumidor.
O objetivo deste modelo é identificar os principais fluxos de processos dentro de uma organização. O modelo é essencialmente um fluxograma de processos específicos de alto nível, interligados para mostrar fluxos de processo, os quais podem ainda ser divididos em subprocessos e suas atividades de apoio.
Como identificar as atividades que geram valor?
Uma forma eficiente de identificar tais atividades é analisar, que quanto mais pessoas e áreas funcionais participarem de um processo, ou quanto mais níveis de aprovação existirem, maior a probabilidade de ele conter alta proporção de trabalhos que não agregam valor. Em muitos casos, os processos administrativos e de apoio têm mais atividades que não agregam valor do que os processos diretamente ligados à fabricação de um produto ou de prestação de um serviço a um cliente. Quanto mais demorados os processos, maior a probabilidade deles conterem etapas que não agregam nenhum valor.
Quais os elementos que formam a cadeia de valor?
Atividades Primárias: É possível identificar cinco atividades genéricas primárias em qualquer indústria, são elas: Logística interna, Operações, Logística Externa, Marketing e vendas. (Para saber mais veja figura abaixo).
Atividades de Apoio: Como as atividades primárias, estas podem ser divididas em uma série de atividades de valor distintas, específicas a uma determinada indústria, porém são classificadas de forma genérica em quatro categorias: Aquisição, Desenvolvimento de tecnologia, Gerência de recursos humanos e Infra-estrutura. (Para saber mais veja figura abaixo).
Cadeia de valor   O que é e pra que serve?
Elos dentro da cadeia de valores 
Apesar das atividades de valor serem pontos fundamentalmente importantes para a identificação da cadeia de valor de uma empresa para uma determinada indústria, elas não são independentes, mas, interdependentes. Como afirma Porter, as atividades de valor estão relacionadas por meio de elos dentro da cadeia de valores, ou seja, são relações entre o modo como uma atividade de valor é executada e o custo ou o desempenho de uma outra. Os elos são numerosos, e alguns são comuns a várias empresas. Os elos mais óbvios são aqueles entre atividades de apoio e atividades primárias.
Um correto gerenciamento de uma cadeia de valor, na maioria das vezes, se torna um diferencial competitivo, na medida em que colabora para a melhoria da rentabilidade do empreendimento, por meio da identificação e eliminação de atividades que não adicionam valor ao produto. Assim sendo, trabalhar uma estratégia de produção considerando como parâmetro a cadeia de valor pode se configurar na diferença entre o sucesso e o fracasso de um empreendimento, uma vez que leva em consideração todas as etapas do processo produtivo.

Fonte: www.sobreadministração.com

quinta-feira, 8 de setembro de 2011

O que é o Balanced Scorecard (BSC)?


BSC é uma nova abordagem para administração estratégica, desenvolvida por Robert Kaplan e David Norton em meados de 1990.
Reconhecendo algumas fraquezas e incertezas da abordagem prévia da administração, a abordagem do BSC provê uma prescrição clara sobre o que as empresas deveriam medir para equilibrar a perspectiva financeira. É um sistema de gestão – não apenas um sistema de medidas – que habilita as organizações a clarear sua visão e estratégia e traduzi-las em ações.
O modelo tradicional de medidas financeiras, entretanto, não é abandonado, ele relata os acontecimentos passados numa abordagem da era industrial, mas não inadequadas para orientar e avaliar a trajetória das empresas na era da informação. O BSC complementa essas medidas do passado com medidas dos vetores que derivam da visão e da estratégia da empresa e que impulsionam o desempenho futuro. A estrutura do BSC é formada por quatro perspectivas: financeira, cliente, processos internos e, perspectivas de aprendizado e crescimento. O BSC sugere que a empresa seja vista a partir dessas perspectivas e, para desenvolver medidas, colete dados e os analise sobre o foco de cada perspectiva.
BSC vai além de medidas de curto prazo, revelando claramente os vetores de valor para um desempenho financeiro e competitivo superior e a longo prazo. Os executivos precisam reconhecer esses vetores do sucesso a longo prazo, cujos objetivos e medidas utilizadas no BSC não se limitam a um conjunto de desempenho financeiro e não-financeiro, mas derivam de um processo hierárquico top down norteado pela missão e estratégia traduzida em objetivos e medidas tangíveis. As medidas representam o equilíbrio entre indicadores externos, voltados para acionistas e clientes, e as medidas internas dos processos críticos de negócios, inovação, aprendizado e crescimento. Há um equilíbrio entre as medidas de
resultado passado e futuro.
Por onde começar?
O processo de BSC é um trabalho de equipe da alta administração que deverá trilhar os seguintes passos:
Financeira - Para sermos bem sucedidos financeiramente, como deveríamos ser vistos pelos nossos acionistas?
Clientes - Para alcançarmos nossa visão, como deveríamos ser vistos pelos nossos clientes?
Processos internos - Para satisfazermos nossos clientes, em que processos de negócios devemos alcançar a excelência?
Aprendizado e Crescimento - Para alcançarmos nossa visão, como sustentaremos nossa capacidade de mudar e melhorar?

Visão e estratégia:
Primeiro: traduzir a estratégia em objetivos estratégicos específicos;
Segundo: estabelecer metas financeiras;
Terceiro: deixar claro o segmento de cliente e de mercado a que está competindo;
Quarto: identificar objetivos e medidas para seus processos internos que é a principal inovação e benefício do scorecard.
Quinto: Destacar os processos mais críticos para obtenção de desempenho superior para clientes e acionistas. Em geral, essa identificação revela processos internos totalmente novos nos quais a organização deve buscar a excelência para que sua estratégia seja bem sucedida;
Finalmente, as metas de aprendizado e crescimento, expõem os motivos para investimentos na reciclagem de funcionários, na tecnologia disponível e nos sistemas de informações gerenciais que vão produzir inovações e melhorias significativas para os processos internos, para clientes e para acionistas.
O processo de construção de um BSC esclarece os objetivos estratégicos e identifica um pequeno número de vetores críticos que determinam os objetivos estratégicos. Por ser um trabalho de equipe de altos executivos, o resultado é um modelo consensual da empresa
inteira para o qual todos prestam sua contribuição.

quarta-feira, 7 de setembro de 2011

Implantar o BSC


A empresa deve usar de todo seu meio interno de comunicação para levar a idéia do balanced scorecard a toda força de trabalho, utilizando quadro de avisos, e-mails, palestras, newsletters. O BSC deve ser “martelado” diariamente nas cabeças das pessoas para que sua essência faça parte da empresa e das pessoas que nela trabalham. Mesmo sendo um trabalho top down deve haver o envolvimento de todos para conhecerem os objetivos críticos que devem ser alcançados, para que a estratégia da empresa seja bem sucedida.
A partir do momento em que todos os funcionários compreendem os objetivos e medidas de alto nível, eles se tornam capazes de estabelecer metas locais que apóiem a estratégia global da organização e, ao mesmo tempo, comunica e obtém compromisso de executivos e diretores com a estratégia estabelecida. Incentiva o diálogo entre os setores, gerentes e diretores em relação a objetivos financeiros e em relação à formulação e a implementação de uma estratégia destinada a produzir um desempenho excepcional no futuro.
É preciso que todos na empresa tenham adquirido uma clara compreensão das metas de longo prazo, bem como da estratégia adequada para alcançá-las, e todos os esforços e iniciativas estarão alinhados com os processo de mudança necessários.
Alinhando iniciativas estratégicas
BSC estimula a mudança, uma vez que seu maior impacto está na indução dessa mudança. As metas devem ser estabelecidas entre três a cinco anos que, se alcançadas, transformarão a empresa de maneira quase radical. São projetados também marcos de referência para cada medida no próximo ano fiscal e até onde pretendem ir durante os doze primeiros anos do plano.
As melhores práticas do mercado devem ser incorporadas à empresa pelo processo de benchmarking. Uma atenção deve ser dada às metas internas para verificar se elas não aprisionam o setor num nível inaceitável de desempenho estratégico. Após o estabelecimento de metas para as quatro perspectivas – financeira, clientes, processos internos e, aprendizado e crescimento – a direção estará em condições de alinhar suas iniciativas estratégicas de qualidade, tempo de resposta e reengenharia para alcançar os objetivos extraordinários. O BSC oferece a justificativa principal, o foco e a integração para melhoria contínua, a reengenharia e os programas de transformação. Não se limitando ao redesenho de qualquer processo local, os esforços são dirigidos à melhoria dos processos críticos para o sucesso estratégico da empresa.
O processo gerencial de planejamento e estabelecimento de metas permite que a empresa: quantifique os resultados pretendidos a longo prazo; identifique mecanismos e forneça recursos para que os resultados sejam alcançados; estabeleça referenciais de curto prazo para as medidas financeiras e não-financeiras do scorecard.
Melhorando o aprendizado estratégico
O aspecto mais inovador e importante do BSC é a incorporação do aprendizado estratégico que cria instrumentos para o aprendizado organizacional em nível executivo. Monitora e ajusta a implementação da estratégia e, se necessário, efetua mudanças na própria estratégia.
Outro fator importante é que as revisões gerenciais passarão a examinar minuciosamente se as metas estão sendo alcançadas, deixando de analisar o passado para aprender sobre o futuro. O inicio do aprendizado estratégico está no esclarecimento de uma visão compartilhada que a empresa, como um todo, deseja alcançar.
No processo de comunicações e alinhamento, mobiliza todos os indivíduos para ações dirigidas à consecução dos objetivos organizacionais. O BSC induz o raciocínio dinâmico: as pessoas vêem onde as peças se encaixam; como seus papéis influenciam outras pessoas e a própria empresa. O processo de planejamento, estabelecimento de metas e iniciativas estratégicas define metas específicas e quantitativas de desempenho desejadas, e os níveis atuais determinam o hiato de desempenho que deverá ser o alvo de novas iniciativas estratégicas.

quinta-feira, 18 de agosto de 2011

Matriz análise SWOT – Guia completo


Os ambientes que circundam a empresa devem sempre ser estudados por seus gestores, principalmente quem está começando a empreender. Isto é necessário porque, geralmente, tudo é novo para o empreendedor. E ter uma forma de analisar o ambiente em que está inserindo o seu negocio é uma arma fundamental para ampliar o ciclo de vida da empresa.
Uma das ferramentas que possibilita esta analise é a matriz SWOT (anagrama para os termos Strenghts, Weaknesses, Opportunities e Threats. Em português: Forças, Fraquezas, Oportunidades e Ameaças).  Desenvolvida na escola de negócios de Harvard na década de 70, passou desde então a ser obrigatória dentro das cadeiras de ensino de planejamento estratégico das escolas de negócios.
Matriz SWOT funciona montando inicialmente um inventário de todas as forças e fraquezas internas da organização. Por exemplo, um atendimento de primeira é uma força de sua empresa, uma vez que além de ser um ponto positivo, ela possibilita sua influência direta, seja em treinamento ou metodologias. Posteriormente é feita uma averiguação das ameaças e oportunidades que circundam sua empresa, no mercado e no ambiente global.
O principal objetivo da matriz SWOT é permitir um olhar objetivo das forças que compõem o seu negócio, isto possibilita que você possa desenvolver e firmar bem sua estratégia empresarial.
Agora vamos analisar cada uma das partes da Matriz SWOT:

Forças

A força descreve quais as competências mais fortes da sua empresa, aquelas que estão sobre sua influência. Uma forma de encontrá-las é utilizando as seguintes perguntas:
  • O que você faz bem?
  • O que sua empresa tem de melhor está sob seu comando?
  • Quais são os recursos que você tem?
  • O que possui melhor que seus concorrentes?
  • O que faz os clientes voltarem à sua empresa?
Com estas respostas você consegue desenvolver esta parte da análise, sempre lembrando que quanto maior a vantagem competitiva que uma força lhe traz, mais importante ela é dentro da análise.

Fraquezas

As fraquezas são as competências que estão sobre sua influência mas que, de alguma forma, atrapalham e/ou não geram vantagem competitiva. Você pode encontrá-las fazendo as seguintes perguntas:
  • Meus funcionários são capacitados para suas funções?
  • Onde eu deveria melhorar minha empresa?
  • Por que meus clientes escolhem os concorrentes?
  • Quais são as deficiências dos meus colaboradores?
  • Por que os clientes não voltam depois de uma compra?
As fraquezas devem ser bem estudadas e mensuradas, pois muitas vezes é possível revertê-las em forças. Uma pequena parte das causas costuma causar a maior parte dos problemas.

Oportunidades

As oportunidades são as forças externas à empresa que influenciam positivamente sua organização, mas que não temos controle sobre elas. As oportunidades muitas vezes podem vir através de algum aspecto econômico novo, como o advento da classe média, o aumento do número de filhos dos consumidores, a melhoria da renda e do crédito, entre outros. Outro fator que pode influenciar o fomento de oportunidades são as ações políticas do governo, como a escolha de investir em infra-estrutura.

Ameaças

As ameaças são as forças externas que não sofrem sua influência e que pesam negativamente para sua empresa. Elas podem ser consideradas como um desafio imposto à empresa e que pode deteriorar sua capacidade de gerar riqueza. Devem ser constantemente monitorada pelos gestores, pois, muitas vezes, podem apresentar um risco muito maior que a capacidade de retorno.
Por exemplo, para uma empresa importadora, uma forte desvalorização da moeda pode causar um aumento muito forte no custo de aquisição, em um cenário onde não é possível repassar este valor ao mercado, deteriorando assim as margens da empresa. Por isso, é importante que a empresa crie políticas que possam combater as ameaças. Como no exemplo anterior, onde ela poderia ter feito uma proteção cambial (Hedge) para manter suas margens em segurança.
Como montar a análise SWOT
Hoje vou apresentar um modelo diferente do tradicional. Ele é desenvolvido da seguinte forma:
  1. Liste na coluna 1 cada um dos fatores estratégicos desenvolvidos em suas tabelas‐resumo dos fatores internos e externos;
  2. Defina na coluna 2 o peso de cada fator 1,0 (mais importante) a 0,0 (não importante), baseando‐se no provável impacto dessa característica sobre a posição estratégica da empresa. Os pesos totais devem somar 1,00;
  3. Classifique cada fator, de 5 (excelente) a 1 (fraco), na coluna 3, baseando‐se na resposta da empresa a esse fator;
  4. Multiplique o peso de cada fator por sua respectiva classificação para obter a pontuação ponderada de cada fator e colocar o resultado na coluna 4;
  5. Na coluna 5 (comentários) expor as razões do uso de cada fator;
  6. Acrescente a pontuação ponderada para obter a pontuação total da empresa na coluna 4, isso mostrará como a empresa está lidando com os fatores estratégicos.
Podemos ter um exemplo desta metodologia abaixo:
Imagine uma  pequena empresa de logística que atua em uma pequena cidade, abaixo está seu quadro de Forças e Fraquezas:
Coluna 1Coluna 2Coluna 3Coluna 4Coluna 5
Forças
Cultura de TQM0,2541,00Cultura da organização é a chave para o sucesso.
Adm. Experiente0,2040,80Conhecem do negócio
Relação com funcionários0,1040,40Todos demonstram comprometimento
Pós-venda0,1030,30Bom, mas poderia melhorar com novas ferramentas de CRM
Fraquezas
Distribuição0,2010,20Ruim, a frota de veículos esta sendo insuficiente
Operação0,1520,30Mesmo motivados os funcionário não estão sendo eficientes por conta do maquinário defasado
Instalações0,1010,10As instalações estão em um estado muito ruim, demonstrando infiltrações
Segue agora o quadro de Oportunidades e Ameaças da mesma empresa:
Coluna 1Coluna 2Coluna 3Coluna 4Coluna 5
Oportunidades
Concorrentes0,2541,00Poucos concorrentes na cidade.
Investimentos em infra-estrutura0,2040,80O governo tem feito melhorias nas ruas da cidade.
Incentivos fiscais0,1040,40Existem linhas de crédito especifico com boas oportunidades para o ramo de atividade da empresa
Aumento da demanda de clientes0,1030,30A demanda tem se mostrado crescente desde o inicio das atividades e tendem a aumentar junto ao crescimento da cidade.
Ameaças
Novos entrantes0,2010,20Com o aumento da demanda, novos competidores podem entrar no mercado.
Clientes0,1520,30A falta de estrutura interna para aumentar a eficácia da operação pode espantar alguns clientes.
Classificação final da situação da empresa
1-      Ruim2-Abaixo da média3-Média4-Muito boa5- Excelente
Após finalizar a matriz SWOT, é feito o somatório dos valores da coluna 4, onde são somadas as oportunidades e forças e subtraído as ameaças e fraquezas que, neste caso, apresentou o valor de 3.9. Ou seja, a empresa do nosso exemplo está numa situação média, onde estão a maioria das empresas brasileiras, mas que com a melhoria dos pontos fracos e aproveitando as oportunidades pode facilmente ir par o nível 4 ou 5.
E você leitor, quais experiências você pode nos apresentar com a matriz SWOT? O que você sugere para melhorar a empresa em questão? Comente!
Fonte: www.sobreadministracao.com